はじめに
お客さまから、「インボイス番号を持っていない免税事業者は、請求書に消費税を書いちゃダメなんですよね?」というご相談をよくいただきます。
事前にご相談いただければ問題ないのですが、怖いのが、数百万円単位の大きな取引で発生するトラブルです。 インボイス登録をしていないことを取引先に告げずに請求書を作成して「てっきりインボイス登録していると思って発注したのに、請求書を見たら番号がない!消費税分数十万円を損したじゃないか!」と、取引先が激怒してしまうケースがあります。
インボイス制度、そして経過措置に関する知識がないと、取引先に言われるがまま、消費税10%を引いて請求なんてことにもなりかねません。お互いの損を最小限に、また冷静に解決できるように、その「知識」と「交渉」について解説しました。
※令和8年度税制改正の内容を反映しました。2026年11月更新
1. 免税事業者でも「消費税を記載して請求」してOKです
まず大前提として、インボイス番号(適格請求書発行事業者登録)がなくても、請求書に消費税額を記載し、請求することに法的な問題はありません。
なぜ請求できるのか?これは消費税法(法的根拠)に基づいています。
- 消費税法第4条: 事業者が行う取引には消費税を課すると定めています(免税事業者も対象)。
- 消費税法第9条: 小規模事業者は「納税義務」が免除されているだけです。
第四条 国内において事業者が行つた資産の譲渡等(特定資産の譲渡等に該当するものを除く。第三項において同じ。)及び特定仕入れ(事業として他の者から受けた特定資産の譲渡等をいう。以下この章において同じ。)には、この法律により、消費税を課する。
第九条 事業者のうち、その課税期間に係る基準期間における課税売上高が千万円以下である者(適格請求書発行事業者を除く。)については、第五条第一項の規定にかかわらず、その課税期間中に国内において行つた課税資産の譲渡等及び特定課税仕入れにつき、消費税を納める義務を免除する。ただし、この法律に別段の定めがある場合は、この限りでない。
e-Gov消費税法
2.取引先が怒る理由と誤解について
インボイス登録していないことで取引先が怒る理由は、「インボイスがない=消費税10%分が『全額』損になる」と誤解しているから。
例えば、税抜300万円の取引の場合。
- 消費税額は 30万円 です。
- 相手は「インボイスがないから、30万円まるごと消費税を払ったことにならない!(消費税の税額が増える!)」と焦り、怒りの感情が湧いてきます。
確かに、インボイス番号等が記載された適格請求書がなければ消費税を払ったことにならない(仕入税額控除が認められないため結果として消費税の税額が増える)のは正しいのですが、忘れてはいけないのが「経過措置」です。
3. 経過措置は段階的に下がる。いまは「7割控除」
インボイス制度には、急激な変化を防ぐための緩和措置(経過措置)があります。令和8年度税制改正により、控除できる割合は次のように段階的に下がっていきます。最も有利だった「8割控除」は2026年9月30日で終わり、2026年10月1日からは7割になっています。
【インボイス経過措置のスケジュール】
| 期間 | 取引先が控除できる割合 | 控除できない割合(実損の目安) |
|---|---|---|
| 令和5年10月1日〜令和8年9月30日(〜2026年9月30日) | 80% | 20%(本体価格の約2%) |
| 令和8年10月1日〜令和10年9月30日(2026年10月1日〜2028年9月30日) | 70% | 30%(本体価格の約3%) |
| 令和10年10月1日〜令和12年9月30日(2028年10月1日〜2030年9月30日) | 50% | 50%(本体価格の約5%) |
| 令和12年10月1日〜令和13年9月30日(2030年10月1日〜2031年9月30日) | 30% | 70%(本体価格の約7%) |
| 令和13年10月1日(2031年10月1日)以降 | 0%(経過措置は終了) | 100%(本体価格の約10%) |
【今の期間(7割控除)の損得計算】 先ほどの「300万円の取引」で計算し直してみます。
- 消費税額: 300,000円
- 相手が控除できる額: 210,000円(70%)
- 相手の実質負担増: 90,000円(30%)
相手が「30万円の損だ!」と怒っているところ、「実際の損は9万円(全体の約3%)です」というのが事実です。
※重要: 2028年10月以降は控除できる割合が5割に下がり負担が増えるため、長期契約の場合は「2028年10月以降の条件は別途協議」としておくのが安全です。
4. 交渉の落とし所は「本体価格の3%値引き」
事前にインボイス登録をしていないことを伝えておらず、取引先を怒らせてしまった場合に、取引先の怒りを鎮め、かつこちらの利益も守るための現実的なラインは本体価格の3%引き(7割控除の期間)です。
「ご説明不足で申し訳ありません。経過措置(7割控除期間)により実質的なご負担増となる『本体価格の3%相当』をお値引きさせていただけませんか?」
一方的に「消費税10%(30万円)丸ごと値引け」と言われたら、それは相手が得をしすぎる(あなたが損をしすぎる)過大な要求です。 しかし、「実損分の3%(9万円)は私が持ちます」という提案であれば、相手も振り上げた拳を下ろしやすくなります。
【要注意】一方的な「消費税カット」は違法リスクあり もし相手が「いや、経過措置なんて知らん!消費税分は一切払わない!」と強要してきた場合、それは法律違反(グレーゾーン)になる可能性があります。
- 下請法・独占禁止法違反の恐れ: 公正取引委員会は、「経過措置があるにもかかわらず、一方的に消費税相当額を全額カットすることは、優越的地位の濫用や買いたたきに該当するおそれがある」と明確に注意喚起しています。
インボイス制度の実施に関連した注意事例についてhttps://www.jftc.go.jp/file/invoice_chuijirei.pdf
- 税抜か税込かの確認を
トラブル防止のため、報酬額決定の際には、必ず税抜か、税込かの確認をしましょう。例えば100万円の報酬を税抜とするのか、税込とするのか、ここは消費税法うんぬんではなく交渉の領域になります。お互いが納得すればどちらでも問題ありません。 - 3%値引きは2028年9月30日まで
7割控除の期間(2026年10月1日〜2028年9月30日)は3%値引きが目安です。その後は5割控除(2028年10月1日〜2030年9月30日・5%値引き)→3割控除(2030年10月1日〜2031年9月30日・7%値引き)と段階的に下がり、2031年10月1日以降は控除なし(10%値引き)となっていきます。10%値引きだともはや全事業者がインボイス登録必須の世界になってきますので、交渉は無くなるでしょう。ただ、この経過措置も税制改正次第でさらに変更があり得ますので、注視していきましょう。
5. 【トラブル防止】契約前に送るメール文面
トラブルになる最大の原因は「後出しジャンケン」です。見積もり段階や契約更新時に、あらかじめ「インボイス未登録であること」と「値引きの提案」を伝えておけば、信頼を損なわずスムーズに取引できます。
件名:インボイス登録状況のご共有と価格設定のご提案
〇〇株式会社 ご担当者様いつもお世話になっております。
この度のお取引(または契約更新)にあたり、弊所のインボイス登録状況について事前にお伝えいたします。現在、私はインボイス発行事業者としての登録を行っておりません。 しかしながら、2028年9月末(令和10年9月30日)までは「経過措置」により、弊所の請求書であっても消費税額の「7割」は御社にて仕入税額控除が可能です。つきましては、御社にて控除できない残り「3割(本体価格の約3%相当)」のご負担をおかけしないよう、あらかじめ「本体価格の3%」をお値引きした金額にてお見積もりを作成いたしました。
【今回のお見積もり方針】
通常価格:3,300,000円(税込)
今回のご提案:3,210,000円(税込)
(※御社の実質ご負担増となる3%分、9万円を当方で負担・値引きいたします)
※なお、経過措置の控除率が変更となる2028年10月以降の条件につきましては、時期が近づきましたら改めてご相談させてください。
ご検討のほどよろしくお願いいたします。
6. 【トラブル対応】怒らせてしまった時の返信メール文面
「事前に言っていなかった」ことで相手がヒートアップしている場合に使える、お詫びと事実是正をセットにしたメール文面です。
件名:ご請求金額の調整とインボイス経過措置のご説明について
〇〇株式会社 ご担当者様いつもお世話になっております。
インボイス未登録の件ではご心配をおかけし、誠に申し訳ございません。
ご承知のとおり、現在はインボイスの経過期間のため、当方の請求書でも御社がお支払になる消費税分の7割は御社の負担から差し引ける制度がございます。(〜2028年9月30日)。
とはいえ、差し引けない分が3割(本体価格の約3%)生じてしまいますため、今回は本体価格の3%を値引きして対応させていただきたく存じます。【ご提案】
当初の請求予定額:3,300,000円(税込)
修正後のご請求額:3,210,000円(税込)
(※本体価格300万円の3%相当、9万円をお値引き)
上記にて再発行させていただいてもよろしいでしょうか。 何卒ご検討のほどよろしくお願い申し上げます。
まとめ
- 請求OK: 免税事業者でも消費税を請求することは法的権利です。
- 期限注意: 7割控除は2028年9月30日までです。その後は5割(2028年10月1日〜)、3割(2030年10月1日〜)と下がっていくので、今のうちに交渉パターンを確立しましょう。
- 数字の真実: 相手の実損は約3%です。「10%カット」には応じず、「実損分の3%値引き」で着地させましょう。
- 先手が重要: 後から言うとトラブルになります。最初から「3%引いておきました」と伝えるのが最もスマートです。
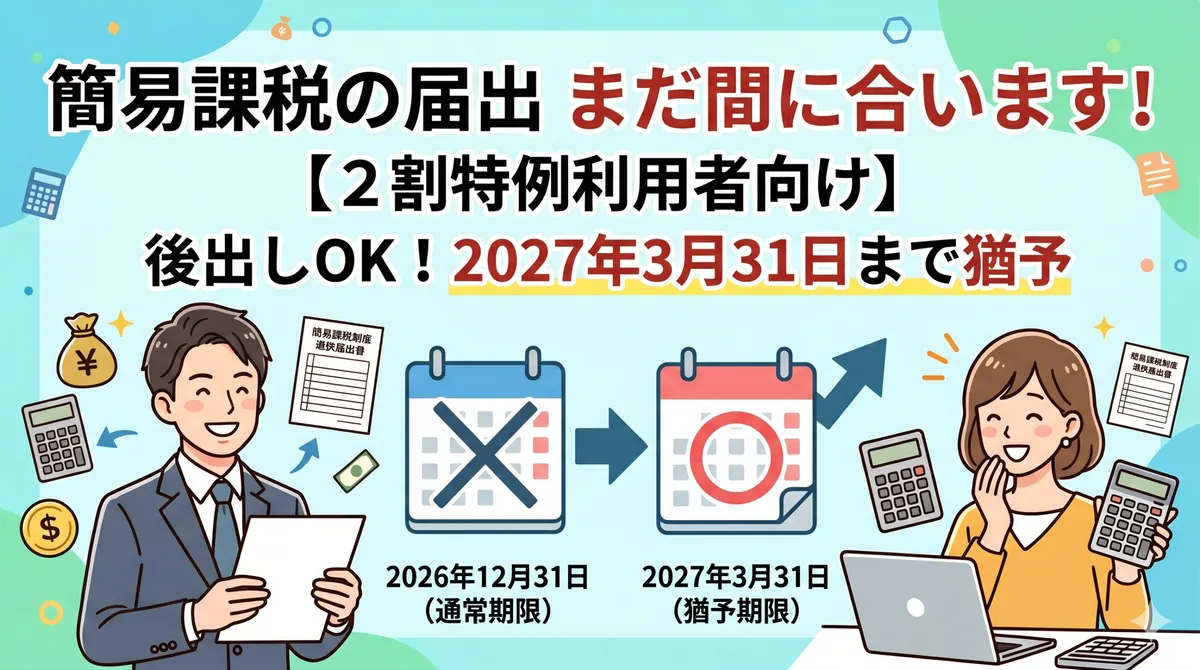
インボイス制度は複雑ですが、正しい知識を持っていれば、感情的なトラブルも冷静に解決できます。インボイス登録するかどうかの判断や、取引先との交渉に迷ったときは、お気軽にご相談ください。登録した場合の2割特例後の話はこちらの記事で、ご自身の税金の目安は個人事業主の税金シミュレーターで確かめられます。ご相談はお問い合わせから、初回相談(オンライン・30分・無料)をご利用ください。